
Bist du selbstständig, ist deine Altersvorsorge deine eigene Sache. Anders als bei Angestellten, musst du selbst aktiv werden, um im Ruhestand abgesichert zu sein. Doch so ganz pauschal stimmt das nicht. Denn was viele Selbstständige nicht wissen: Sie sind in der gesetzlichen Rentenversicherung pflichtversichert. Wen das betrifft, wer sich freiwillig versichern kann, wie hoch die Beiträge ausfallen und ob sich die gesetzliche Rente in den heutigen Zeiten überhaupt noch lohnt, klären wir in diesem Artikel.
Auf einen Blick
- Rentenversicherungspflicht: Die meisten Selbstständigen sind nicht automatisch gesetzlich rentenversichert. Für bestimmte Berufsgruppen wie Lehrkräfte, Hebammen, Handwerker*innen oder Künstler*innen kann jedoch eine Versicherungspflicht bestehen.
- Beiträge: Der Regelbeitrag liegt 2026 bei 735,63 EUR monatlich, der halbe Regelbeitrag für Gründer*innen bei 367,82 EUR. Der Mindestbeitrag beträgt 112,16 EUR.
- Freiwillige Versicherung: Bist du nicht pflichtversichert, kannst du freiwillig in die gesetzliche Rentenversicherung einzahlen und die Beitragshöhe innerhalb der gesetzlichen Grenzen selbst wählen.
- Altersvorsorge: Die gesetzliche Rentenversicherung kann ein wichtiger Baustein deiner Altersvorsorge sein. Ergänzende private Vorsorge kann helfen, deine spätere Rentenlücke zu schließen.
Rentenversicherung für Selbstständige: Grundlagen im Überblick
Das deutsche Rentensystem basiert auf dem Umlageverfahren: das Geld, das dort heute eingezahlt wird, finanziert die laufenden Renten. Die Beiträge fließen also nicht auf dein eigenes „Rentenkonto“ für später, sondern unmittelbar an die heutigen Renter*innen.
Konzipiert ist dieses System – trotz gegenläufiger Bestrebungen aus der Politik – in erster Linie als Pflichtversicherung für Arbeitnehmer*innen. Die Rentenversicherungsbeiträge werden vom Bruttogehalt gezahlt – jeweils zur Hälfte von den Arbeitnehmer*innen und ihren Arbeitgebenden. Im Gegenzug erwerben sie Ansprüche auf Altersrente, Erwerbsminderungsrente und Hinterbliebenenversorgung.
Als Selbstständige*r profitierst du von einem solchen Arbeitgeberzuschuss nicht, da du ja dein*e eigene*r Chef*in bist. In vielen Fällen bist du gar nicht erst in das Rentenversicherungssystem eingebunden, sondern musst deine Altersvorsorge eigenverantwortlich organisieren und finanzieren. Aber: wenn du möchtest, kannst du dich in der gesetzlichen Rentenversicherung freiwillig versichern lassen.
Warum die gesetzliche Rente allein nicht reicht
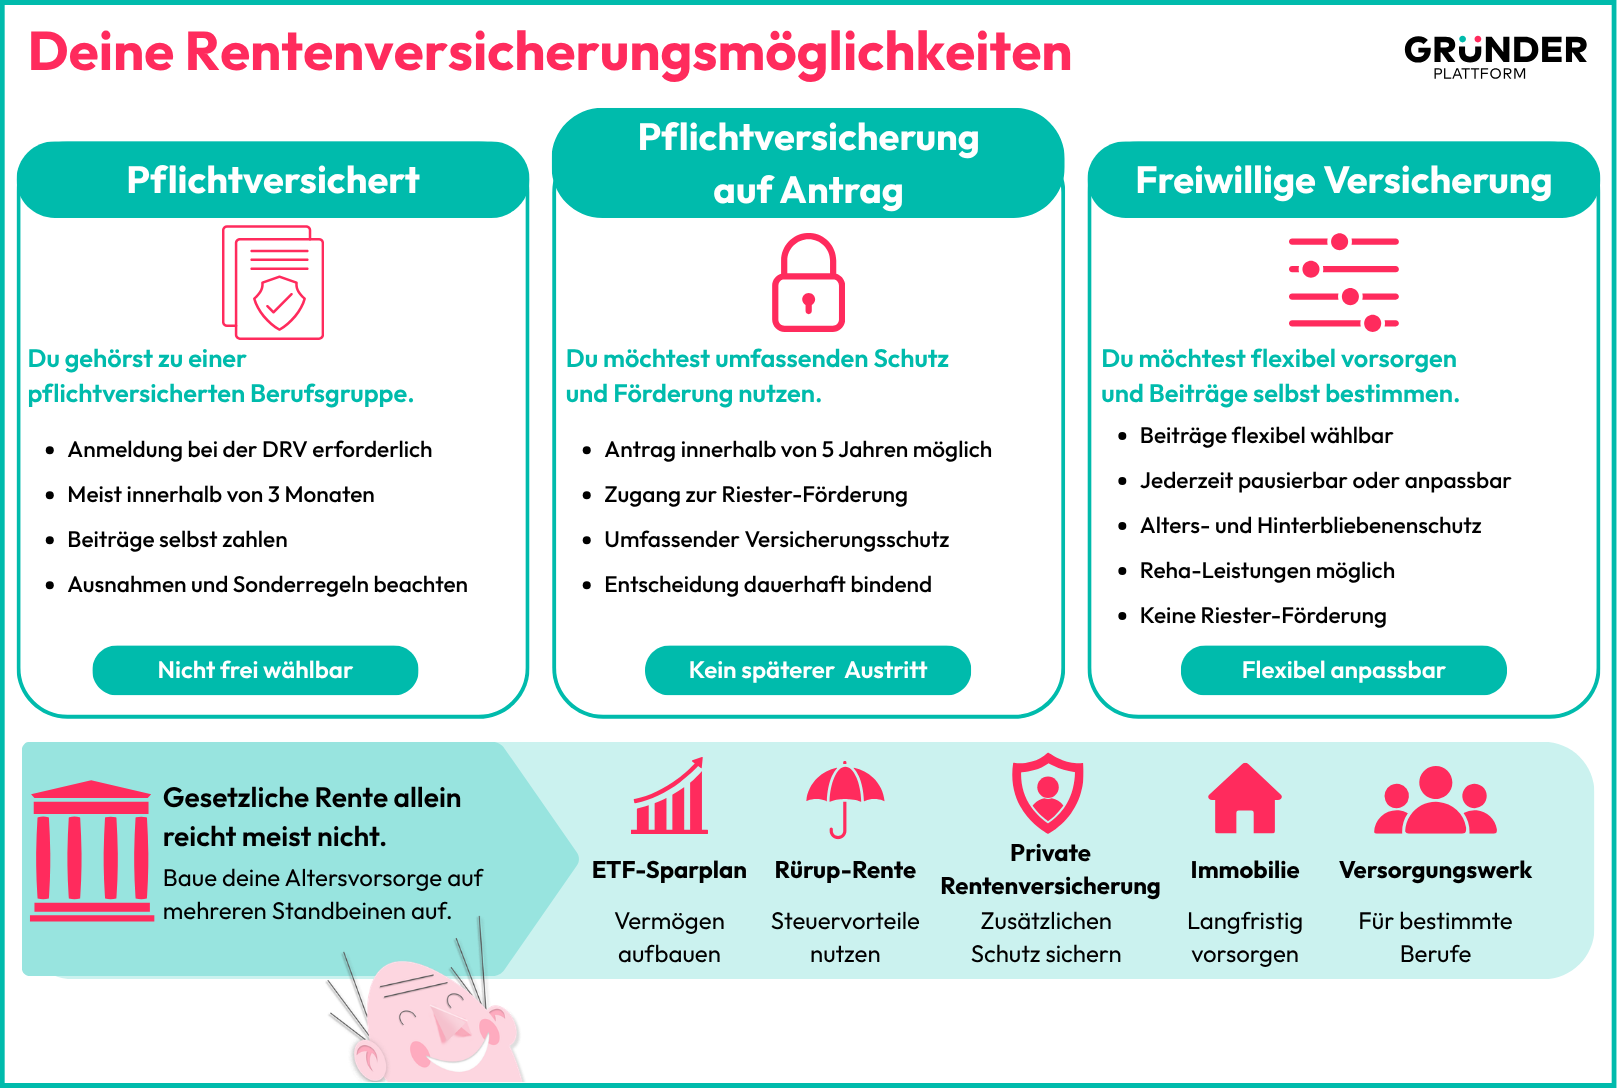
Als Selbstständige*r (und auch als Arbeitnehmer*in) solltest du deine Altersvorsorge immer auf mehreren Standbeinen aufbauen. Das gilt unabhängig davon, ob du in die gesetzliche Rentenversicherung einzahlst, denn diese wird aufgrund des demografischen Wandels deine finanziellen Bedürfnisse im Alter ohnehin nicht vollständig erfüllen können. Der Gap zwischen deinem letzten Nettoeinkommen und dem, was dir im Ruhestand tatsächlich zur Verfügung steht, ist die Rentenlücke – und je früher du die kennst, desto früher kannst du anfangen, sie zu schließen.
Dass du selbst für deine Altersvorsorge verantwortlich bist, hat auch Vorteile: du kannst frei entscheiden, aus welchen Bausteinen sie bestehen soll und bist bei Wahl der Vorsorgeform flexibel. Theoretisch könntest du sie auch allein auf ETFs und anderen Formen der Geldanlage auf dem Kapitalmarkt aufbauen. Das geht aber nur dann, wenn für dich keine Versicherungspflicht in der gesetzlichen Rentenversicherung besteht – denn die gilt nicht nur für Arbeitnehmer*innen, sondern auch für bestimmte Selbstständige.


Rentenversicherungspflicht für Selbstständige: Wer ist automatisch versichert?
Nicht alle Selbstständigen sind automatisch von der gesetzlichen Rentenversicherung befreit. Für „besonders sozial schutzbedürftige“ Berufsgruppen hat der Gesetzgeber in § 2 SGB VI eine Versicherungspflicht festgelegt. Diese soll verhindern, dass Selbstständige, die Tätigkeiten mit oftmals nicht so hohen Einkommen nachgehen, im Ruhestand von Altersarmut betroffen sind.
Für dich heißt das: wenn du zu einer dieser Berufsgruppen gehörst und dort selbstständig tätig bist, musst du dich bei der Deutschen Rentenversicherung (DRV) anmelden und regelmäßig Beiträge einzahlen.
Pflichtversicherte Berufsgruppen
Pflichtversichert bist du, wenn du einer der folgenden Berufsgruppen angehörst:
Handwerker*innen: Bist du mit einem zulassungspflichtigen Handwerksbetrieb in der Handwerksrolle eingetragen und entweder solo-selbstständig oder verfügst als Gesellschafter*in einer eingetragenen Personengesellschaft über den Meistertitel, besteht Versicherungspflicht.
Lehrer*innen und Erzieher*innen: Unterrichtest du selbstständig andere Menschen, ohne dabei regelmäßig versicherungspflichtige Arbeitnehmer*innen zu beschäftigen, fällst du ebenfalls unter die Versicherungspflicht. Achtung: der Lehrbegriff ist weit ausgelegt – auch als Coach*in, Trainer*in, Supervisor*in oder Tagesmutter bzw. Tagesvater kannst du dazu zählen.
Pflegeberufe und Hebammen: Arbeitest du selbstständig im Bereich der Kranken-, Wochen-, Säuglings- oder Kinderpflege, bist du versicherungspflichtig, wenn du überwiegend auf ärztliche Anordnung handelst.
Künstler*innen und Publizist*innen: Bei Kreativschaffenden greift ein Sonderregelwerk. Sie sind nicht nur pflichtversichert, sondern die Künstlersozialkasse übernimmt den halben Beitragsanteil zur Renten-, Kranken- und Pflegeversicherung.
Selbstständige in der Seeschifffahrt: Freiberufliche Seelotsen, die nicht im öffentlichen Auftrag tätig sind, Küstenschiffer (dazu zählen auch Segel- und Tauchlehrer) sowie Küstenfischer, die zur Besatzung eines Schiffs gehören, sind ebenfalls pflichtversichert in der gesetzlichen Rentenversicherung.
Wichtig: Anmeldung bei der Deutschen Rentenversicherung nicht vergessen
Bist du pflichtversichert, musst du dich innerhalb von drei Monaten, nachdem du deine selbstständige Tätigkeit aufgenommen hast, bei der DRV anmelden. Seelots*innen, Küstenschiffer*innen, Handwerker*innen und Hausgewerbetreibende werden automatisch gemeldet. Gehörst du einer anderen Berufsgruppe an, liegt die Anmeldung in deiner Verantwortung. Bitte vergiss das nicht, da sonst Beiträge nachgefordert und theoretisch auch Bußgelder verhängt werden können.
Sonderfall: Arbeitnehmerähnliche Selbstständige
Arbeitnehmerähnliche Selbstständige sind eine besondere Gruppe, für die ebenfalls Versicherungspflicht besteht. Als arbeitnehmerähnlich zählst du, wenn du auf Dauer und im Wesentlichen nur eine*n Auftraggeber*in hast und selbst keine Mitarbeiter*innen beschäftigst. Im Arbeitsalltag betrifft das häufig Freelancer*innen und Berater*innen, die hauptsächlich für eine*n Kund*in tätig sind. Aufgepasst: das kann schnell mit der Vermutung einer Scheinselbstständigkeit einhergehen.
Rentenversicherung als nebenberuflich Selbstständige*r – gilt die Pflicht auch dann?
Es kann gut sein, dass du deine Selbstständigkeit nicht als Vollerwerb ausübst, sondern nebenbei noch angestellt bist. In diesem Fall bist du bereits über deinen Hauptjob in der gesetzlichen Rentenversicherung pflichtversichert und zahlst monatlich einen festen Betrag von deinem Bruttolohn ein. Trotzdem kann eine Versicherungspflicht bestehen, wenn du nebenberuflich selbstständig bist – und zwar dann, wenn du zu den oben genannten Berufsgruppen zählst.
Gleiches gilt, wenn du mehrere versicherungspflichtige selbstständige Tätigkeiten parallel ausübst, z. B. weil du als Tischler*in Möbel herstellst und dein Know-how zusätzlich in Workshops an andere weitergibst. Die Beiträge zur gesetzlichen Rentenversicherung musst du dann für jede einzelne versicherungspflichtige Tätigkeit leisten, allerdings nur bis zur maximalen Beitragsbemessungsgrenze.
Kann ich mich von der Rentenversicherungspflicht befreien lassen?
Fällst du unter die Versicherungspflicht der gesetzlichen Rentenversicherung als Selbstständige*r, ist eine Befreiung nur in Ausnahmefällen möglich, z. B. wenn du als Handwerker*in tätig bist und 216 Pflichtbeitragsmonate nachweisen kannst. Das sind 18 Jahre.
Selbstständige mit nur einem Auftraggeber können unter bestimmten Voraussetzungen für bis zu drei Jahre nach erstmaliger Aufnahme einer solchen Tätigkeit von der Versicherungspflicht befreit werden. Daneben existiert eine Befreiungsmöglichkeit nach Vollendung des 58. Lebensjahres unter bestimmten Voraussetzungen.
Besteht Versicherungspflicht, ist ein Austritt aus der Rentenversicherung als Selbstständige*r ansonsten nicht vorgesehen.
Hast du dich auf Antrag aufnehmen lassen, bist du ohnehin an deine Entscheidung gebunden. In diesem Fall ist die Rentenversicherung für Selbstständige Pflicht und ein späterer Austritt oder eine Befreiung ausgeschlossen.
Kommt die Rentenversicherungspflicht für alle Selbstständigen?
Aktuell wird diskutiert, die gesetzliche Rentenversicherung auf deutlich mehr Selbstständige auszuweiten. Die Rentenkommission 2026 empfiehlt, künftig alle neu startenden Selbstständigen, die nicht bereits anderweitig verpflichtend fürs Alter abgesichert sind, in die gesetzliche Rentenversicherung einzubeziehen. Ein Ausweichen auf eine private Altersvorsorge soll für diese Gruppe nach dem aktuellen Vorschlag nicht möglich sein.
Für Selbstständige, die bereits vor dem geplanten Stichtag tätig sind, soll dagegen eine Opt-out-Möglichkeit gelten. Außerdem schlägt die Kommission für die Gründungsphase eine Entlastung vor: In den ersten drei Jahren soll nur der halbe Regelbeitrag fällig werden.
Wichtig: Noch ist das nicht geltendes Recht. Einen fertigen Gesetzentwurf und einen verbindlichen Starttermin gibt es bislang nicht. Bis zu einer gesetzlichen Neuregelung gelten weiterhin die bisherigen Regeln zur Rentenversicherungspflicht für Selbstständige.
Freiwillige gesetzliche Rentenversicherung: Wann lohnt sie sich?
Ob sich freiwillige Beiträge in die gesetzliche Rentenversicherung für dich lohnen, hängt von deiner persönlichen Situation ab. Berechnungen zur gesetzlichen Rentenversicherung kommen je nach Modell und Erwerbsbiografie auf langfristige Renditen von etwa 3 bis 4 %. Deine tatsächliche Rendite kann davon jedoch deutlich abweichen. Freiwillige Beiträge erhöhen deine spätere Altersrente und können außerdem helfen, bestimmte Rentenansprüche zu erwerben oder aufrechtzuerhalten. Unter bestimmten Voraussetzungen können sie beispielsweise zum Schutz bei Erwerbsminderung beitragen. Auch Reha-Leistungen gehören zum Leistungsspektrum der gesetzlichen Rentenversicherung – hierfür gelten jedoch jeweils eigene Voraussetzungen
Die Höhe der Beiträge kannst du selbst bestimmten. Stand 2026 kannst du zwischen 112,16 EUR und 1.571,70 EUR pro Monat einzahlen. Sobald du fünf Jahre allgemeine Wartezeit angesammelt hast, erwirbst du Rentenansprüche. Dau zählen sowohl die Jahre, in denen du einzahlst, als auch andere anrechenbare Versicherungszeiten wie Studium. Die freiwillige Einzahlung kannst du jederzeit unterbrechen oder beenden.

Kostenloser Gründungs-Newsletter
Hol dir alle wichtigen Infos rund um deine Gründung direkt ins Postfach.
Voraussetzungen für eine freiwillige Versicherung
Du hast ab dem 16. Lebensjahr die Möglichkeit, dich freiwillig zu versichern, wenn du
- in Deutschland wohnst oder normalerweise hier lebst (deine Staatsangehörigkeit spielt keine Rolle),
- dich als Deutsche*r im Ausland befindest,
- schon früher in Rente gegangen bist, aber noch bis zum Erreichen der Regelaltersgrenze freiwillig einzahlen möchtest.
Rein kommst du, indem du einen Antrag direkt bei der DRV stellst.
Pflichtversicherung auf Antrag
Von der freiwilligen Versicherung abzugrenzen ist die Pflichtversicherung auf Antrag. Hier beantragst du bei der DRV, wie jemand behandelt zu werden, der in der gesetzlichen Rentenversicherung pflichtversichert ist. Das hat für dich den Vorteil, dass du u. a. Zugang zur Riester-Förderung erhältst. Es gibt aber ein paar Dinge, die du beachten solltest:
- Die Pflichtversicherung auf Antrag in der DRV kannst du nur innerhalb von 5 Jahren nach Aufnahme deiner selbstständigen Tätigkeit beantragen – danach ist nur noch die freiwillige Einzahlung möglich.
- Wenn du dich für die Pflichtversicherung auf Antrag entscheidest, ist diese Entscheidung bindend. Du kannst dann nicht mehr zur freiwilligen Versicherung wechseln oder ganz austreten.
- Den Antrag stellst du bei der Deutschen Rentenversicherung. Die 5-Jahres-Frist beginnt mit dem ersten Tag deiner Selbstständigkeit.
Vor- und Nachteile der gesetzlichen Rentenversicherung für Selbstständige
Vorteile der gesetzlichen Rentenversicherung für Selbstständige
- Umfassender Leistungsschutz: Die gesetzliche Rentenversicherung sichert dich im Alter nicht nur mit einer Basis-Rente ab, sondern bei Berufsunfähigkeit auch mit einer Erwerbsminderungsrente, einer Hinterbliebenenrente für Ehepartner*innen und Kinder sowie Reha-Leistungen. Einen solchen Rundumschutz bekommst du bei privaten Vorsorgealternativen meist nur durch mehrere separate Versicherungen – ein klarer Vorteil der gesetzlichen Rentenversicherung.
- Keine Gesundheitsprüfung: Dein Gesundheitszustand wird beim Eintritt nicht geprüft. Ob du vorerkrankt bist, rauchst oder schonmal einen Burnout hattest, spielt im Gegensatz zu privaten Versicherungen wie einer Berufsunfähigkeitsversicherung (BU) keine Rolle – die Beiträge bleiben gleich hoch.
- Steuerliche Absetzbarkeit: Deine Beiträge kannst du als Selbstständige*r als Altersvorsorgeaufwendungen steuerlich bis zu einem Höchstbetrag absetzen. 2026 liegt der für Einzelpersonen bei 30.826 EUR, für Ehepaare bei 61.652 EUR.
- Halber Regelbeitrag in der Gründungsphase: Damit du während deiner Gründung entlastet wirst, hast du die Möglichkeit, in den ersten drei Jahren deiner Selbstständigkeit nur den halben Regelbeitrag zu bezahlen.
- Flexible Beitragsgestaltung: Statt dem Regelbeitrag kannst du immer auch einen einkommensgerechten Beitrag wählen und deine finanziellen Ausgaben so an deine tatsächlichen Einnahmen anpassen.
- Anrechnung rentenrechtlicher Zeiten: Die Zeit, in der du deine Kinder erziehst oder Angehörige pflegst, wird bei der gesetzlichen Rentenversicherung auf deine Ansprüche angerechnet, ohne dass du zusätzliche Beiträge leisten musst. Auch das gibt es so bei anderen Vorsorgemöglichkeiten nicht.
- Zugang zur Riester-Förderung: Möchtest du riestern, musst du als Selbstständige*r in der DRV versichert sein – und zwar entweder pflichtversichert aufgrund deiner Berufsgruppe oder auf Antrag. Dann kannst du staatlich geförderte Riester-Verträge abschließen und von Zulagen und Steuervorteilen profitieren. Freiwillig Versicherten steht diese Option leider nicht offen.
- Unabhängigkeit vom Kapitalmarkt: Bei der gesetzlichen Rentenversicherung wird das, was die arbeitende Generation einzahlt, direkt an die Renter*innen ausgezahlt. Du als Einzahler*in weißt dadurch zwar nicht, wie hoch deine Rente am Ende genau ausfällt, doch grundsätzlich ist dieses Prinzip stabil. Als Ergänzung zu kapitalgedeckten Anlagen wie ETFs oder Fonds kann die Rentenversicherung deine Altersvorsorge daher sinnvoll abrunden und das Gesamtrisiko streuen.
Nachteile der gesetzlichen Rentenversicherung für Selbstständige
- Hoher Regelbeitrag: Der Regelbeitrag für die gesetzliche Rentenversicherung beträgt 2026 735,63 EUR und ist damit gerade am Anfang für viele Selbstständige eine ziemliche finanzielle Belastung. Alternativ hast du daher die Option, einen einkommensgerechten Beitrag zu zahlen. Dieser beträgt 18,6 % von deinem Gewinn.
- Begrenztes Rentenniveau: Das gesetzliche Rentenniveau liegt aktuell nur bei etwa 48 bis 50 % des Durchschnittseinkommens und wird auch perspektivisch nicht höher ausfallen. Schon heute reicht die gesetzliche Rente damit nicht mehr allein aus, um den Lebensstandard im Alter zu halten. Das gilt aber nicht nur für Selbstständige, sondern auch für Arbeitnehmer*innen.
- Unwiderruflichkeit der Pflichtversicherung auf Antrag: Entscheidest du dich für die Pflichtversicherung auf Antrag, ist das bindend. Du kannst nicht mehr austreten und auch nicht in die freiwillige Versicherung wechseln – auch dann nicht, wenn sich die finanzielle Situation deiner Selbstständigkeit verändern sollte. Was aber möglich ist, ist den Beitrag einkommensgerecht anzupassen.
- Weniger Renditechancen: Im Vergleich zu kapitalmarktorientierten Anlagemöglichkeiten wie Aktien-ETFs bietet die gesetzliche Rentenversicherung in der Regel geringere Renditechancen.
- Keine Kapitalauszahlung: Die gesetzliche Rente erhältst du ausschließlich als monatliche Leistung. Eine einmalige Kapitalauszahlung zum Rentenbeginn ist anders als bei vielen privaten Alternativen nicht möglich.
- Vererbbarkeit eingeschränkt: Deine Rentenansprüche sind nur eingeschränkt vererbbar. Verstirbst du ohne Hinterbliebene, gehen die eingezahlten Beiträge im Wesentlichen verloren. Es gibt keine Kapitalauszahlung an Erben, wie sie manche privaten Verträge vorsehen.
Neugierig, welcher Unternehmertyp du bist?
Melde dich an, um den Test zu machen!

Beiträge & Kosten der selbstständigen Rentenversicherung
Die Beitragshöhe der Rentenversicherung richtet sich bei pflichtversicherten Selbstständigen normalerweise nach einem festgelegten Betrag, dem Regelbeitrag. Dieser ist unabhängig von deinem Einkommen und seit Januar 2025 bundesweit einheitlich – früher gab es noch eine Differenzierung zwischen Ost und West. Der Regelbeitrag ist nicht immer gleich, sondern steigt mit den Jahren. 2026 beträgt er 735,63 EUR.
Weil dich diese Summe gerade am Anfang deiner Selbstständigkeit finanziell ganz schön belasten kann, hast du als Gründer*in die Möglichkeit, für die ersten drei Jahre nur den halben Regelbeitrag in die Rentenversicherung einzuzahlen. Das sind dann „nur“ 367,82 EUR – und die kannst du vollständig in deiner Steuererklärung absetzen.
Alternativ besteht die Möglichkeit, deinen Beitrag einkommensgerecht zu gestalten. Dafür musst du anhand deines letzten Einkommenssteuerbescheids nachweisen, dass dein Einkommen abweicht und z. B. zu niedrig ist, um den monatlichen Regelbeitrag zu stemmen. Du kannst aber genauso höhere Beiträge einzahlen – dann erwirbst du auch mehr Rentenansprüche für später. Beim einkommensgerechten Beitrag kannst du zwischen einem Mindestbeitrag von 112,16 EUR und einem Maximalbetrag von 1.571,70 EUR (2026) wählen.
Hier noch einmal der Überblick:
| Beitragsmodell | Beitrag 2026 | Für wen geeignet |
|---|---|---|
| Regelbeitrag | 735,63 EUR | Etablierte Selbstständige |
| Halber Regelbeitrag | 367,82 EUR | Gründer*innen in den ersten 1 - 3 Jahren |
| Einkommensgerechter Beitrag | mind. 112,16 EUR, max. 1.571,70 | Für Selbstständige mit schwankenden Einkommen und bestimmte Berufsgruppen |
Sonderregelungen für KSK-Versicherte, Seelots*innen und Hausgewerbetreibende
Für Künstler*innen und Publizist*innen, die über die KSK versichert sind, Seelots*innen, Küstenschiffer*innen und -fischer*innen sowie Hausgewerbetreibende gelten Sonderregelungen: sie können nur einkommensgerechte Beiträge einzahlen, die sich anhand des tatsächlichen Arbeitseinkommens berechnen.
Bei der Künstlersozialkasse wird das Einkommen zum Ende des Jahres für das Folgejahr geschätzt. Fällt es im Laufe des Jahres höher oder niedriger aus, müssen die Änderungen der KSK mitgeteilt werden. Wer über die Künstlersozialkasse versichert ist, profitiert außerdem von einem enormen Vorteil: die Hälfte der 18,6 % Rentenversicherungsbeiträge (9,3 %) werden von der KSK übernommen.
Private Alternativen zur gesetzlichen Rentenversicherung
Die gesetzliche Rentenversicherung ist nicht der einzige Weg, für deinen Ruhestand vorzusorgen. Für Selbstständige gibt es eine Reihe an attraktiven Alternativen – insbesondere, wenn du nicht pflichtversichert bist. Grundsätzlich gibt es aber eine Faustregel, die du immer berücksichtigen solltest, egal ob du angestellt, nebenberuflich selbstständig oder Vollzeit-selbstständig bist: bau deine Altersvorsorge auf mehreren Säulen auf.
Am besten streust du dein Risiko nicht nur, sondern suchst dir auch eine Vorsorgevariante, in der du in guten Zeiten mehr einzahlen kannst und in schlechten weniger. Das geht mit dem einkommensgerechten Beitrag bei der Rentenversicherung. Wenn es sein muss, solltest du aber auch Teile deines Kapitals wieder entnehmen können, um finanzielle Engpässe ohne teure Überbrückungskredite zu überwinden. Und das geht mit der gesetzlichen Rente wiederum nicht.
Daher solltest du auch folgende Optionen auf dem Schirm haben:
- ETFs: Breit gestreute Aktien-ETFs verteilen das Risiko auf viele Unternehmen. Trotzdem unterliegen sie Börsenschwankungen und können insbesondere kurzfristig deutlich an Wert verlieren. Du kannst entweder regelmäßig über einen Sparplan oder über Einmalzahlungen in den ETF einzahlen. Im Gegensatz zur Rente kommst du jederzeit an dein Geld und hast höhere Renditeaussichten. Für den Zinseszinseffekt solltest du aber mindestens 15 Jahre Anlagehorizont einplanen.
- Rürup-Rente (Basisrente): Rürup wird steuerlich bis zu einem Höchstbetrag gefördert und wurde als Alternative zur Riesterrente speziell für Selbstständige entwickelt. Die Leistung erhältst du als lebenslange monatliche Rente.
- Private Rentenversicherung: Klassische, fondsgebundene und hybride Rentenversicherungen sind ebenfalls eine Alternative zur gesetzlichen Rentenversicherung für Selbstständige – sie sind aber auch teuer und haben nach Abzug der Abschluss- und Verwaltungskosten geringe Renditen. Außerdem sind die Zeiten, in denen private Rentenversicherungen steuerlich bevorzugt wurden, weitestgehend vorbei.
- Berufsständische Versorgungswerke: Gehörst du einem freien Beruf an (Ärzt*innen, Rechtsanwält*innen, Architekt*innen, Notar*innen etc.), gibt es eigene Versorgungswerke. Da diese der gesetzlichen Rentenversicherung gleichgestellt sind, bist du als Mitglied von der DRV-Pflicht befreit.
Tipp: Eine ausführliche Darstellung aller Möglichkeiten mitsamt Vor- und Nachteilen haben wir dir in unserem Beitrag „Altersvorsorge für Selbstständige“ zusammengestellt.
Checkliste Rentenversicherung für Selbstständige
- Prüfe deine Berufsgruppe: Gehörst du zu den pflichtversicherten Selbstständigen gemäß § 2 SGB VI (z. B. Handwerk, Lehre, Künstler*innen, Hebammen etc.)?
- Beachte die Anmeldepflicht: Bist du pflichtversichert, musst du dich innerhalb von drei Monaten nach Beginn deiner Selbstständigkeit bei der DRV melden. Für bestimmte Berufsgruppen wird die Anmeldung übernommen.
- Prüfe, ob du arbeitnehmerähnlich bist: Bist du im Wesentlichen nur für eine*e Auftraggeber*in weisungsgebunden tätig, bist du als arbeitnehmerähnliche*r Selbstständige*r versicherungspflichtig. Dabei zahlst du den vollen Beitrag selbst ein.
- Überlege dir, ob du eine Pflichtversicherung auf Antrag möchtest: Prüfe, ob sich der Antrag auf Pflichtversicherung für dich lohnt. Du bekommst damit – sofern du nicht ohnehin pflichtversichert bist – u. a. Zugang zur Riester-Förderung. Viele andere Leistungen erhältst du aber auch mit der freiwilligen Rentenversicherung (z. B. Hinterbliebenenrente, Rehabilitationsleistungen).
- Wähle ein Beitragsmodell: Die Wahl zwischen Regelbeitrag, halben Regelbeitrag (für Existenzgründer*innen) und dem einkommensgerechten Beitrag sollte zu deiner aktuellen Einkommenssituation passen.
- Setze die Beiträge in der Steuererklärung ab: Die Beiträge zur gesetzlichen Rentenversicherung kannst du als Selbstständige*r vollständig steuerlich als Altersvorsorgeaufwendungen geltend machen.
- Weitere Bausteine planen: Die gesetzliche Rente reicht allein nicht aus. Überlege dir, welche ergänzenden Vorsorgebausteine (z. B. ETF-Sparplan, Rürup, Immobilien) am besten zu dir passen und fang so früh wie möglich mit dem Aufbau an.
Fazit
Als Selbstständige*r trägst du die Verantwortung für deine Altersvorsorge selbst – und das kann aufgrund der vielen Möglichkeiten ganz schön herausfordernd sein. Deinen Kopf deswegen in den Sand stecken solltest du aber nicht, denn je früher du anfängst, vorzusorgen, desto mehr Kapital kannst du einzahlen. Einen soliden Schutz bietet noch immer die gesetzliche Rentenversicherung. Viele Selbstständige sind in dieser pflichtversichert, oft ohne es zu wissen. Doch auch wenn keine Versicherungspflicht besteht, hast du als Selbstständige*r immer die Möglichkeit, freiwillig in die Rentenkasse einzuzahlen.
Allein reicht das als Absicherung aber nicht aus. Bau dir zusätzlich eine private Vorsorge auf, z. B. über einen ETF-Sparplan, die Rürup-Rente oder eine eigene Immobilie. Nicht für jeden eignen sich die gleichen Vorsorgebausteine und auch nicht jede Selbstständigkeit wird dir einen Immobilienkauf ermöglichen. Wichtig ist aber, dass du anfängst, dich mit dem Thema zu beschäftigen und dir einen Vorsorgemix schnürst, der zu deiner Lebenssituation passt, damit du später nicht wie viele andere Selbstständige von Altersarmut bedroht bist.
FAQ
Das hängt von deiner Situation ab. Die gesetzliche Rentenversicherung punktet nicht nur mit einer Basis-Absicherung um Alter, sondern auch mit Schutz bei Erwerbsminderung und für Hinterbliebene. Dafür ist der hohe Regelbeitrag aber eine finanzielle Belastung, und das Rentenniveau von rund 48 % reicht allein heute nicht mehr aus. Für viele Selbstständige lohnt sie sich aber als ein Baustein im Mix mit privater Vorsorge.
Das kommt darauf an, wie gut du für deinen Ruhestand vorgesorgt hast. Im Hinblick auf die gesetzliche Rentenversicherungen gelten für dich als Selbstständige*r die gleichen Altersgrenzen wie für Angestellte. Die reguläre Altersgrenze liegt aktuell bei 67 Jahren. Ohne Abzüge geht der Renteneintritt ab 65 erst mit 45 Beitragsjahren. Mit mindestens 35 Versicherungsjahren ist ein Rentenbeginn ab 63 möglich – allerdings mit dauerhaften Abschlägen. (Stand 2026)
Der Regelbeitrag liegt 2026 bei 735,63 EUR monatlich. In den ersten drei Gründungsjahren kannst du den halben Regelbeitrag von 367,82 EUR zahlen. Alternativ ist ein einkommensgerechter Beitrag möglich. Anders als Angestellte trägst du als Selbstständige*r den vollen Beitragssatz von 18,6 Prozent allein – außer, du bist über die Künstlersozialkasse versichert.
