
Du machst dich selbstständig und bist noch am Überlegen, ob das Kleinunternehmertum etwas für dich ist? Hier erfährst du alles Wesentliche über die Kleinunternehmerregelung und die wichtigen Änderungen, die 2026 auf Kleinunternehmer*innen zukommen.
Auf einen Blick
- Umsatzsteuer. Mit der Kleinunternehmerregelung bleiben deine begünstigten Umsätze umsatzsteuerfrei. Auf deinen Rechnungen weist du dafür keine Umsatzsteuer aus. Aus deinen betrieblichen Einkäufen kannst du keine Vorsteuer abziehen.
- Umsatzgrenzen. Im Gründungsjahr gilt eine Grenze von 25.000 EUR. In den Folgejahren darf dein Gesamtumsatz im Vorjahr höchstens 25.000 EUR betragen haben und im laufenden Kalenderjahr höchstens 100.000 EUR betragen.
- Wechsel zur Regelbesteuerung. Überschreitest du im Gründungsjahr 25.000 EUR oder später im laufenden Kalenderjahr 100.000 EUR, unterliegt schon der gesamte Umsatz, mit dem du die Grenze überschreitest, der Regelbesteuerung.
- Freiwilliger Verzicht. Entscheidest du dich freiwillig für die Regelbesteuerung, bist du daran mindestens fünf Kalenderjahre gebunden.
Definition: Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung (§ 19 UStG) ist eine besondere steuerliche Regelung, die Selbstständige mit geringen Umsätzen bürokratisch entlastet. Wenn du sie nutzt, weist du auf deinen Rechnungen keine Umsatzsteuer aus und führst für deine begünstigten Umsätze keine Umsatzsteuer an das Finanzamt ab. Im Regelfall entfallen damit auch die Umsatzsteuer-Voranmeldungen und die jährliche Umsatzsteuererklärung. Aus deinen betrieblichen Einkäufen kannst du keine Vorsteuer abziehen.
„Kleinunternehmer*in“ bezeichnet einen umsatzsteuerlichen Status. Die Regelung steht Freiberufler*innen und Gewerbetreibenden offen. Wenn du die Voraussetzungen erfüllst, kannst du freiwillig auf die Kleinunternehmerregelung verzichten. An diese Entscheidung bist du mindestens fünf Kalenderjahre gebunden.
Welche Umsatzgrenzen gelten?
Seit dem 1. Januar 2025 gilt im Gründungsjahr eine Grenze von 25.000 EUR netto. Sie bleibt gleich, egal ob du im Januar oder im Oktober gründest.
Hast du schon im Vorjahr oder früher gegründet, darf dein Gesamtumsatz im vergangenen Kalenderjahr höchstens 25.000 EUR netto betragen haben. Im laufenden Kalenderjahr liegt die Grenze dann bei 100.000 EUR netto. Entscheidend sind die tatsächlichen Umsätze.
Überschreitest du im Gründungsjahr die Grenze von 25.000 EUR oder später im laufenden Kalenderjahr die Grenze von 100.000 EUR, wechselst du sofort in die Regelbesteuerung. Bereits der gesamte Umsatz, mit dem du die Grenze überschreitest, unterliegt der Regelbesteuerung. Deine bisherigen begünstigten Umsätze bleiben steuerfrei.
Hast du schon im Vorjahr oder früher gegründet und liegt dein Umsatz am Jahresende über 25.000 EUR, aber bei höchstens 100.000 EUR, wechselst du erst zum nächsten Kalenderjahr.
Kleinunternehmerregelung im EU-Ausland
Bislang konnten nur Unternehmen mit Sitz in Deutschland die Kleinunternehmerregelung in Anspruch nehmen. Seit dem 01.01.2025 dürfen dies auch Unternehmen in anderen EU-Ländern, die Umsätze in Deutschland erzielen. Umgekehrt können auch Selbstständige aus Deutschland die Kleinunternehmerregelung in anderen EU-Ländern nutzen, um dort ihre Waren oder Services zu verkaufen. Vorausgesetzt, die Unternehmen haben eine gültige Umsatzsteuer-Identifikationsnummer und ihr Umsatz bleibt EU-weit insgesamt unter der 100.000-EUR-Grenze (25.000 EUR im Gründungsjahr).
Für die Teilnahme meldest du dich beim Bundeszentralamt für Steuern an, erhältst eine Kleinunternehmer-Identifikationsnummer und meldest deine Umsätze quartalsweise.
E-Rechnung
Auch als Kleinunternehmer*in musst du seit dem 1. Januar 2025 E-Rechnungen von anderen inländischen Unternehmen empfangen können. Dafür genügt ein E-Mail-Postfach. Deine eigenen Kleinunternehmer-Rechnungen darfst du auch ab 2028 weiterhin auf Papier oder mit Zustimmung deiner Kund*innen als PDF verschicken.
Passt die Kleinunternehmerregelung zu dir? Mach den Test!
Ob du die Voraussetzungen für die Kleinunternehmerregelung erfüllst und ob sie überhaupt das Richtige für dich ist, erfährst du im Handumdrehen mit unserem Test.
Klicke dich durch eine Handvoll Fragen. Am Ende erhältst du eine verständliche Übersicht über die Vor- und Nachteile der Regelung und weißt genau, wie viel Umsatz du machen darfst.
Kleinunternehmer-Check
- Habe ich Anspruch auf die Kleinunternehmerregelung?
- Macht die Regelung für mich Sinn?
- Was passiert, wenn ich über die Umsatzgrenze komme?
Mach den Test und finde Antworten auf deine Fragen!

Kleinunternehmer-Check
Nimmst du die Kleinunternehmerregelung aktuell in Anspruch?
Oder anders gefragt: Bist du bereits selbstständig und weist keine Umsatzsteuer auf deinen Rechnungen aus?
Kleinunternehmer-Check
Lag dein Umsatz im letzten Kalenderjahr über 25.000 EUR?
- Umsatz bedeutet Netto-Einnahmen.
- Umsatzsteuerfreie Einnahmen zählen hier nicht dazu.
- Beispiele hierfür wären:
- ärztliche Heilbehandlungen
- Vermietung und Verpachtung von Grundstücken
- Angebote allgemeinbildender oder berufsbildender Schulen oder auch
- Leistungen selbstständiger Lehrkräfte an solchen Einrichtungen
- Beispiele hierfür wären:
- Welche Einnahmen umsatzsteuerfrei sind, erfährst du in § 4 Nr. 11 bis 28 UStG.
Kleinunternehmer-Check
Hast du bei Beginn der Selbstständigkeit auf die Kleinunternehmerregelung verzichtet?
Hast du in den letzten 5 Jahren auf die Kleinunternehmerregelung verzichtet?
Diese Angabe hast du im Formular „Fragebogen zur steuerlichen Erfassung“ in der Zeile 135 gemacht.
- Klicke hier um einen Screenshot von der Angabe im Formular anzusehen
- Klicke hier um das Formular direkt in ELSTER zu öffnen (ELSTER Zugang nötig)
Kleinunternehmer-Check
Was möchtest du herausfinden?
Bitte wähle, was du herausfinden möchtest. Du hast die Möglichkeit, deinen Anspruch auf die Kleinunternehmerregelung zu prüfen oder die Vor- & Nachteile der Kleinunternehmerregelung zu erfahren.
Keine Sorge: Egal, wofür du dich entscheidest, du kannst später noch einmal die andere Option wählen.
Kleinunternehmer-Check
Achtung – du bist seit Januar dieses Jahres umsatzsteuerpflichtig!
- Du musst jetzt deinen Kund*innen Umsatzsteuer in Rechnung stellen.
- Du musst dem Finanzamt deine Umsätze melden (Umsatzsteuervoranmeldung).
- Du musst deine Umsatzsteuer-Einnahmen (nach Abzug der Vorsteuer) an das Finanzamt überweisen.
Wichtig: Die mit den bisherigen Einnahmen des Jahres anfallende Umsatzsteuer schuldest du dem Finanzamt auch dann, wenn du sie bei deinen Kund*innen nicht eingezogen hast!
Kleinunternehmer-Check
Was du jetzt tun kannst
Rechnungskorrekturen
- Theoretisch ist es möglich, deinen Kund*innen nachträglich eine korrigierte Rechnung mit Umsatzsteuer auszustellen.
- Die Erfolgsaussichten von Rechnungskorrekturen sind aber erfahrungsgemäß eher schlecht und machen keinen guten Eindruck bei deinen Kund*innen.
Wende dich am besten so schnell wie möglich an dein zuständiges Finanzamt.
Gemeinsam findet ihr sicher eine Lösung.
Kleinunternehmer-Check
Du kannst die Kleinunternehmerregelung nicht in Anspruch nehmen
- Du bist an deine Entscheidung, auf die Kleinunternehmerregelung zu verzichten, 5 Jahre lang gebunden.
- Wenn du z. B. im Jahr 2023 darauf verzichtet hast, kannst du sie erst wieder im Jahr 2028 beanspruchen.
- Dies gilt auch, wenn dein Umsatz zwischendurch unter 25.000 EUR bleibt.
Kleinunternehmer-Check
Wann hast du gegründet bzw. wann hast du dies vor?
Bitte wähle:
Kleinunternehmer-Check
Hat dein Umsatz im letzten Kalenderjahr mehr als 25.000 EUR betragen?
- Hier geht es um Netto-Beträge, also alle deine Einnahmen ohne Umsatzsteuer.
- Umsatzsteuerfreie Einnahmen zählen hier nicht dazu.
- Beispiele hierfür wären:
- ärztliche Heilbehandlungen
- Vermietung und Verpachtung von Grundstücken
- Angebote allgemeinbildender oder berufsbildender Schulen oder auch Leistungen selbstständiger Lehrkräfte an solchen Einrichtungen
- Beispiel: Hannah verdient 700 EUR monatlich mit ihrem Sprachkurs an der VHS. Diese Einnahmen musst du nicht einrechnen.
- Welche Einnahmen befreit sind, erfährst du in § 4 Nr. 11 bis 28 UStG.
- Beispiele hierfür wären:
Kleinunternehmer-Check
Wird dein Nettoumsatz im aktuellen Kalenderjahr voraussichtlich über 100.000 EUR liegen?
- Diese Angabe musst du nun schätzen – auch hier wieder ohne umsatzsteuerbefreite Einnahmen.
Kleinunternehmer-Check
Du kannst die Kleinunternehmerregelung nicht in Anspruch nehmen
Für dich bleibt alles, wie es ist. Deine Angaben haben ergeben, dass deine Umsätze zu hoch waren, um die Kleinunternehmerregelung in Anspruch zu nehmen.
Kleinunternehmer-Check
Du kannst die Kleinunternehmerregelung jetzt in Anspruch nehmen
Wenn du das tun möchtest, schreibe deinem Finanzamt eine formlose Nachricht – z. B. so:
"Sehr geehrte Damen und Herren, da meine Umsätze im letzten Jahr die Grenze von 25.000 EUR nicht überstiegen haben und im aktuellen Jahr die Grenze von 100.000 EUR nicht übersteigen werden, nehme ich dieses Jahr die Kleinunternehmerregelung in Anspruch."
Im nächsten Schritt lernst du, worauf du als Kleinunternehmer*in achten musst.
Kleinunternehmer-Check
Merkblatt Kleinunternehmerregelung - Worauf du achten musst
Damit es für dich keine bösen Überraschungen gibt, haben wir ein Merkblatt zusammengestellt, das zusammenfasst, worauf du als Kleinunternehmer*in achten musst. Das kannst du dir hier bequem als PDF herunterladen.
Kleinunternehmer-Check
Wird dein Umsatz im aktuellen Kalenderjahr mehr als 25.000 EUR betragen?
- Diese Angabe musst du nun schätzen. Das sind durchschnittlich 2.083 EUR im Monat. Mit Umsatz sind Netto-Erträge gemeint. Umsatzsteuerfreie Einnahmen zählen hier nicht dazu.
- Beispiele für steuerfreie Umsätze wären:
- ärztliche Heilbehandlungen
- Vermietung und Verpachtung von Grundstücken
- Angebote allgemeinbildender oder berufsbildender Schulen oder auch Leistungen selbstständiger Lehrkräfte an solchen Einrichtungen
- Beispiel: Hannah verdient 700 EUR monatlich mit ihrem Sprachkurs an der VHS. Diese Einnahmen musst du nicht einrechnen.
- Beispiele für steuerfreie Umsätze wären:
- Welche Einnahmen befreit sind, erfährst du in § 4 Nr. 11 bis 28 UStG.
Kleinunternehmer-Check
Du kannst die Kleinunternehmerregelung nicht in Anspruch nehmen
Dein Umsatz überschreitet die 25.000-EUR-Grenze, weshalb du die Kleinunternehmerregelung nicht in Anspruch nehmen kannst.
Kleinunternehmer-Check
Ist die Kleinunternehmerregelung sinnvoll für mich?
Ob die Kleinunternehmerregelung für dich und dein Geschäft sinnvoll ist, hängt von verschiedenen Faktoren ab.
Mit Hilfe von ein paar Fragen bekommst du am Ende eine persönliche Pro- & Contra-Übersicht, sodass du besser entscheiden kannst, was für dich das Beste ist.
Kleinunternehmer-Check
Hast du überwiegend Privat- oder Geschäftskund*innen?
Privatkund*innen (B2C)
Dies sind Endverbraucher*innen, die Produkte oder Dienstleistungen für ihren persönlichen Gebrauch kaufen.
Geschäftskund*innen (B2B)
Dies sind Unternehmen, die Produkte oder Dienstleistungen kaufen, oft zur weiteren Verarbeitung oder zur Nutzung in ihrem eigenen Geschäftsbetrieb.
Kleinunternehmer-Check
Musst du viele (teure?) Anschaffungen für dein Unternehmen tätigen?
Je nachdem, wie dein Geschäft aufgebaut ist, kann es sein, dass du viele Anschaffungen tätigen musst (etwa Ware einkaufen, IT-Einrichtung, etc.).
Versuch einzuschätzen, in welchem Rahmen sich diese Kosten pro Jahr bei dir bewegen.
Kleinunternehmer-Check
Möchtest du schnell starten bzw. etwas ausprobieren?
Willst du eine Geschäftsidee testen, schnell damit loslegen und den bürokratischen Aufwand erst einmal kleinhalten?
Kleinunternehmer-Check
Planst du, Einnahmen außerhalb von Deutschland zu erzielen?
Beispiele hierfür wären:
- Ein Onlineshop, der auch ins Ausland versendet
- Werbeeinnahmen von Facebook, YouTube o.ä.
- Ein Online-Coaching, das du weltweit anbieten möchtest
Kleinunternehmer-Check
Wirst du Rechnungen aus dem Ausland erhalten?
Beispiele:
- Du möchtest Ware, Material o. Ä. im Ausland einkaufen
- Du zahlst für Dienstleistungen aus dem Ausland wie etwa Werbung, IT-Server etc.
Kleinunternehmer-Check
Dein Pro-& Contra als Kleinunternehmer*in
Pro
Contra
Kleinunternehmer-Check
Wie hoch war dein bisheriger Netto-Umsatz in diesem Jahr?
Bitte gib an, wie hoch dein diesjähriger Netto-Umsatz bis zum heutigen Tag war.
Kleinunternehmer-Check
Bitte schätze: Wirst du mit deinen Nettoumsätzen den Betrag von 25.000 EUR bis Jahresende überschreiten?
Kleinunternehmer-Check
Du fällst zum Jahreswechsel aus der Kleinunternehmerregelung. Beachte nun Folgendes:
- Gib dem Finanzamt zum Jahreswechsel Bescheid! Eine formlose Nachricht reicht aus, etwa:
“Sehr geehrte Damen und Herren, hiermit möchte ich Sie darüber informieren, dass ich aufgrund meiner diesjährigen Einnahmen aus der Kleinunternehmerregelung falle.” - Das Finanzamt wird dir dann einen Umsatzsteuer-Voranmeldezeitraum mitteilen. In der Regel beginnst du quartalsweise. Direkt nach diesem Zeitraum musst du deine Umsatzsteuervoranmeldung beim Finanzamt einreichen und die Umsatzsteuer abzüglich Vorsteuer überweisen.
- Das Finanzamt wird dir auch Zahlungstermine mitteilen: Halte diese unbedingt ein, um keine Verzugszinsen zahlen zu müssen! Wenn du ganz sicher gehen möchtest, stimme dem Lastschriftverfahren des Finanzamts zu, um nicht in diese Falle zu geraten.
- Am Ende des Jahres musst du eine Umsatzsteuererklärung abgeben (mit ELSTER oder einer Buchhaltungssoftware deiner Wahl).
- Du musst deinen Kund*innen ab nächstem Jahr die Umsatzsteuer in Rechnung stellen. Das bedeutet, dass du diese ggf. auf deine alten Preise aufschlagen musst, um profitabel zu bleiben.
- Ab dem kommenden Jahr darfst du die auf deine Betriebsausgaben gezahlte Umsatzsteuer als "Vorsteuer" gegenrechnen bzw. abziehen.
Kleinunternehmer-Check
Wäge ab, was für dich das Beste ist
- Wenn du es schaffst, unter den 25.000 EUR bis Jahresende zu bleiben, bleibt für dich alles wie bisher.
- Bevor du jedoch in Erwägung ziehst, deine Umsätze zu begrenzen, solltest du prüfen, ob die Kleinunternehmerregelung wirklich die beste Option für dich ist.
- Wenn dein Geschäft weiterhin gut läuft, wirst du früher oder später nicht um den Wechsel zur Regelbesteuerung herumkommen. In diesem Fall ist es nicht ratsam, zum Jahresende künstlich auf die Umsatzbremse zu treten. Besser ist es, direkt und nahtlos in die Regelbesteuerung überzugehen: Die Erstellung von Umsatzsteuervoranmeldungen ist überschaubar, und der Vorsteuerabzug kann dir erhebliche finanzielle Vorteile bringen.
Kleinunternehmer-Check
Du bleibst Kleinunternehmer*in, da dein Umsatz unter 25.000€ im Jahr bleibt.
- Dein Umsatz bleibt unter 25.000 €, daher ändert sich für dich nichts.
- Falls du freiwillig auf die Kleinunternehmerregelung verzichten möchtest (etwa, weil du das Image des bzw. der Kleinunternehmer*in loswerden oder die Vorteile der Regelbesteuerung nutzen willst), teile dies dem Finanzamt formlos zum Jahreswechsel mit.
- An die Entscheidung bist du dann aber 5 Jahre lang gebunden.
- Formulierungshilfe für ein formloses Anschreiben:
- "Sehr geehrte Damen und Herren, zum Jahreswechsel möchte ich auf die Kleinunternehmerregelung verzichten. Ich bin mir bewusst, dass ich an diese Entscheidung für 5 Jahre gebunden bin."
Kleinunternehmer-Check
Du kannst die Kleinunternehmerregelung in Anspruch nehmen
Wenn du dies tun willst, trägst du im "Fragebogen zur steuerlichen Erfassung" in Zeile 132 deine Umsatzschätzungen für das laufende Jahr ein und setzt den Haken in Zeile 134.
- HIER findest du einen Screenshot von der entsprechenden Stelle im Formular.
- HIER findest du den Link zu dem Formular bei ELSTER (ELSTER-Login nötig).
Solltest du doch die Umsatzgrenze von 25.000 EUR überschreiten, fällst du sofort aus der Kleinunternehmerregelung. Dann gilt:
- Du musst deinen Kund*innen Umsatzsteuer in Rechnung stellen.
- Du musst dem Finanzamt deine Umsätze melden (Umsatzsteuervoranmeldung).
- Du musst deine Umsatzsteuer-Einnahmen (nach Abzug der Vorsteuer) an das Finanzamt überweisen.
Im nächsten Schritt lernst du, worauf du als Kleinunternehmer*in achten musst.
Kleinunternehmer-Check
Achtung – du bist umsatzsteuerpflichtig!
- Du musst deinen Kund*innen bereits mit Überschreitung der 100.000-EUR-Grenze die Umsatzsteuer in Rechnung stellen.
- Du musst dem Finanzamt deine Umsätze melden (Umsatzsteuervoranmeldung).
- Du musst deine Umsatzsteuer-Einnahmen (nach Abzug der Vorsteuer) an das Finanzamt überweisen.
Wichtig: Du schuldest dem Finanzamt bereits ab Überschreitung der 100.000 EUR die anfallende Umsatzsteuer – auch dann, wenn du sie bei deinen Kund*innen nicht eingezogen hast.
Hast du dieses Jahr gegründet?
Voraussetzungen: Für wen gilt die Kleinunternehmerregelung?
Wenn dein Gesamtumsatz im vergangenen Kalenderjahr maximal 25.000 EUR netto betragen hat und im laufenden Kalenderjahr 100.000 EUR netto nicht überschreitet, kannst du grundsätzlich die Kleinunternehmerregelung nutzen. Im Jahr deiner Gründung darfst du maximal 25.000 EUR netto umsetzen. Zusätzlich solltest du dir drei Fragen stellen, um zu prüfen, ob sich die Kleinunternehmerregelung für dich lohnt oder nicht.
- Arbeitest du im Bereich B2C (= Business-to-Customer) oder B2B (= Business-to-Business)?
- Sind deine eigenen Investitionen und Betriebskosten hoch oder gering?
- Ist deine Tätigkeit hauptberuflich oder nebenberuflich/saisonal?
Wenn du im B2C-Bereich unterwegs bist, kannst du dank der Kleinunternehmerregelung häufig günstigere Preise anbieten. Schließlich musst du auf deine Leistungen keine Umsatzsteuer aufschlagen. Damit kannst du gegenüber der Konkurrenz einen Preisvorteil haben. Sind deine Kund*innen jedoch selbst Unternehmen, können sie aus deinen Rechnungen keine Vorsteuer geltend machen. Bei gleicher Netto-Kalkulation kann die Regelbesteuerung für Geschäftskund*innen deshalb attraktiver sein.
Für dich lohnt sich die Kleinunternehmerregelung vor allem, wenn deine eigenen Investitionen und Betriebskosten gering sind. Denn wenn du viele Ausgaben hast, kannst du die darauf gezahlte Umsatzsteuer nicht als Vorsteuer abziehen. Ob sich die Regelung für dich rechnet, hängt also auch von deiner Kostenstruktur und deiner Kundschaft ab.

So wirst du Kleinunternehmer*in
Möchtest du die Kleinunternehmerregelung nutzen, so gibst du dies im Fragebogen zur steuerlichen Erfassung an. Dies entscheidest du zu Beginn deiner Selbstständigkeit.
An dieser Stelle gibt es eine wichtige Regel: Wenn du auf die Kleinunternehmerregelung verzichtest, obwohl du sie in Anspruch nehmen konntest, legst du dich für fünf Jahre fest. Hier geht es also um eine längerfristige Entscheidung. Ist die Sperrfrist abgelaufen, hast du immer zum Jahresende die Möglichkeit, zur Kleinunternehmerregelung zu wechseln – vorausgesetzt, deine Umsätze erlauben es. Umgekehrt kannst du auch immer in die Regelbesteuerung wechseln. Wende dich dafür einfach mit einem formlosen Schreiben an das Finanzamt.
Wenn du aus der Kleinunternehmerregelung herausfällst, weil du die Umsatzgrenzen überschreitest, gilt die Sperrfrist von fünf Jahren nicht. Dann kannst du die Kleinunternehmerregelung wieder in Anspruch nehmen, sobald dein Umsatz unter den Grenzwerten liegt.
Du kannst die Kleinunternehmerregelung auch beantragen, nachdem du gegründet hast. Dafür musst du „nur“ vorab deine Umsatzhöhen und -grenzen prüfen. Wenn du im vergangenen Geschäftsjahr einen Umsatz von 25.000 EUR netto (bis 2024: 22.000 EUR brutto) nicht überschritten hast und im laufenden Geschäftsjahr voraussichtlich Umsätze unter 100.000 EUR netto (bis 2024: 50.000 EUR brutto) erzielen wirst, kannst du auch später noch Kleinunternehmer*in werden.

Steuern zahlen als Kleinunternehmer*in
Die Umsatzsteuer, die Umsatzsteuervoranmeldung und die Umsatzsteuererklärung entfallen für dich, wenn du als Kleinunternehmer*in tätig bist. Ansonsten musst du auch als Kleinunternehmer*in alle Steuern zahlen, die Regelunternehmer*innen auch zahlen: Einkommensteuer und Gewerbesteuer. Als Kapitalgesellschaft zahlst du weiterhin Körperschaftsteuer auf deine Gewinne.
Voraussetzung dafür ist, dass dein Jahresumsatz nicht zu hoch ist. Aufgepasst: Dein Umsatz ist nicht dein Gewinn! Der Umsatz beschreibt die Gesamtsumme der umsatzsteuerpflichtigen Einnahmen, die dein Unternehmen für seine Leistungen erhalten hat. Dein Gesamtumsatz wird netto, also ohne Umsatzsteuer verstanden. Der Gesamtumsatz von 25.000 EUR netto (bis 2024: 22.000 EUR brutto) bezieht sich auf das gesamte Kalenderjahr.
Mach dir auf jeden Fall klar: Es ist deine Aufgabe, deine Finanzen immer gut im Blick zu haben! Liegt dein Gesamtumsatz am Ende des Jahres doch über der Grenze von 25.000 EUR netto (bis 2024: 22.000 EUR brutto), kannst du die Kleinunternehmerregelung für das nächste Jahr nicht mehr in Anspruch nehmen. Doch keine Sorge! Deine Umsätze aus dem laufenden Jahr werden nicht nachträglich nach der Regelbesteuerung besteuert. Du musst also keine Umsatzsteuer nachzahlen!
Hier findest du alles zum Thema Steuern für Selbstständige.
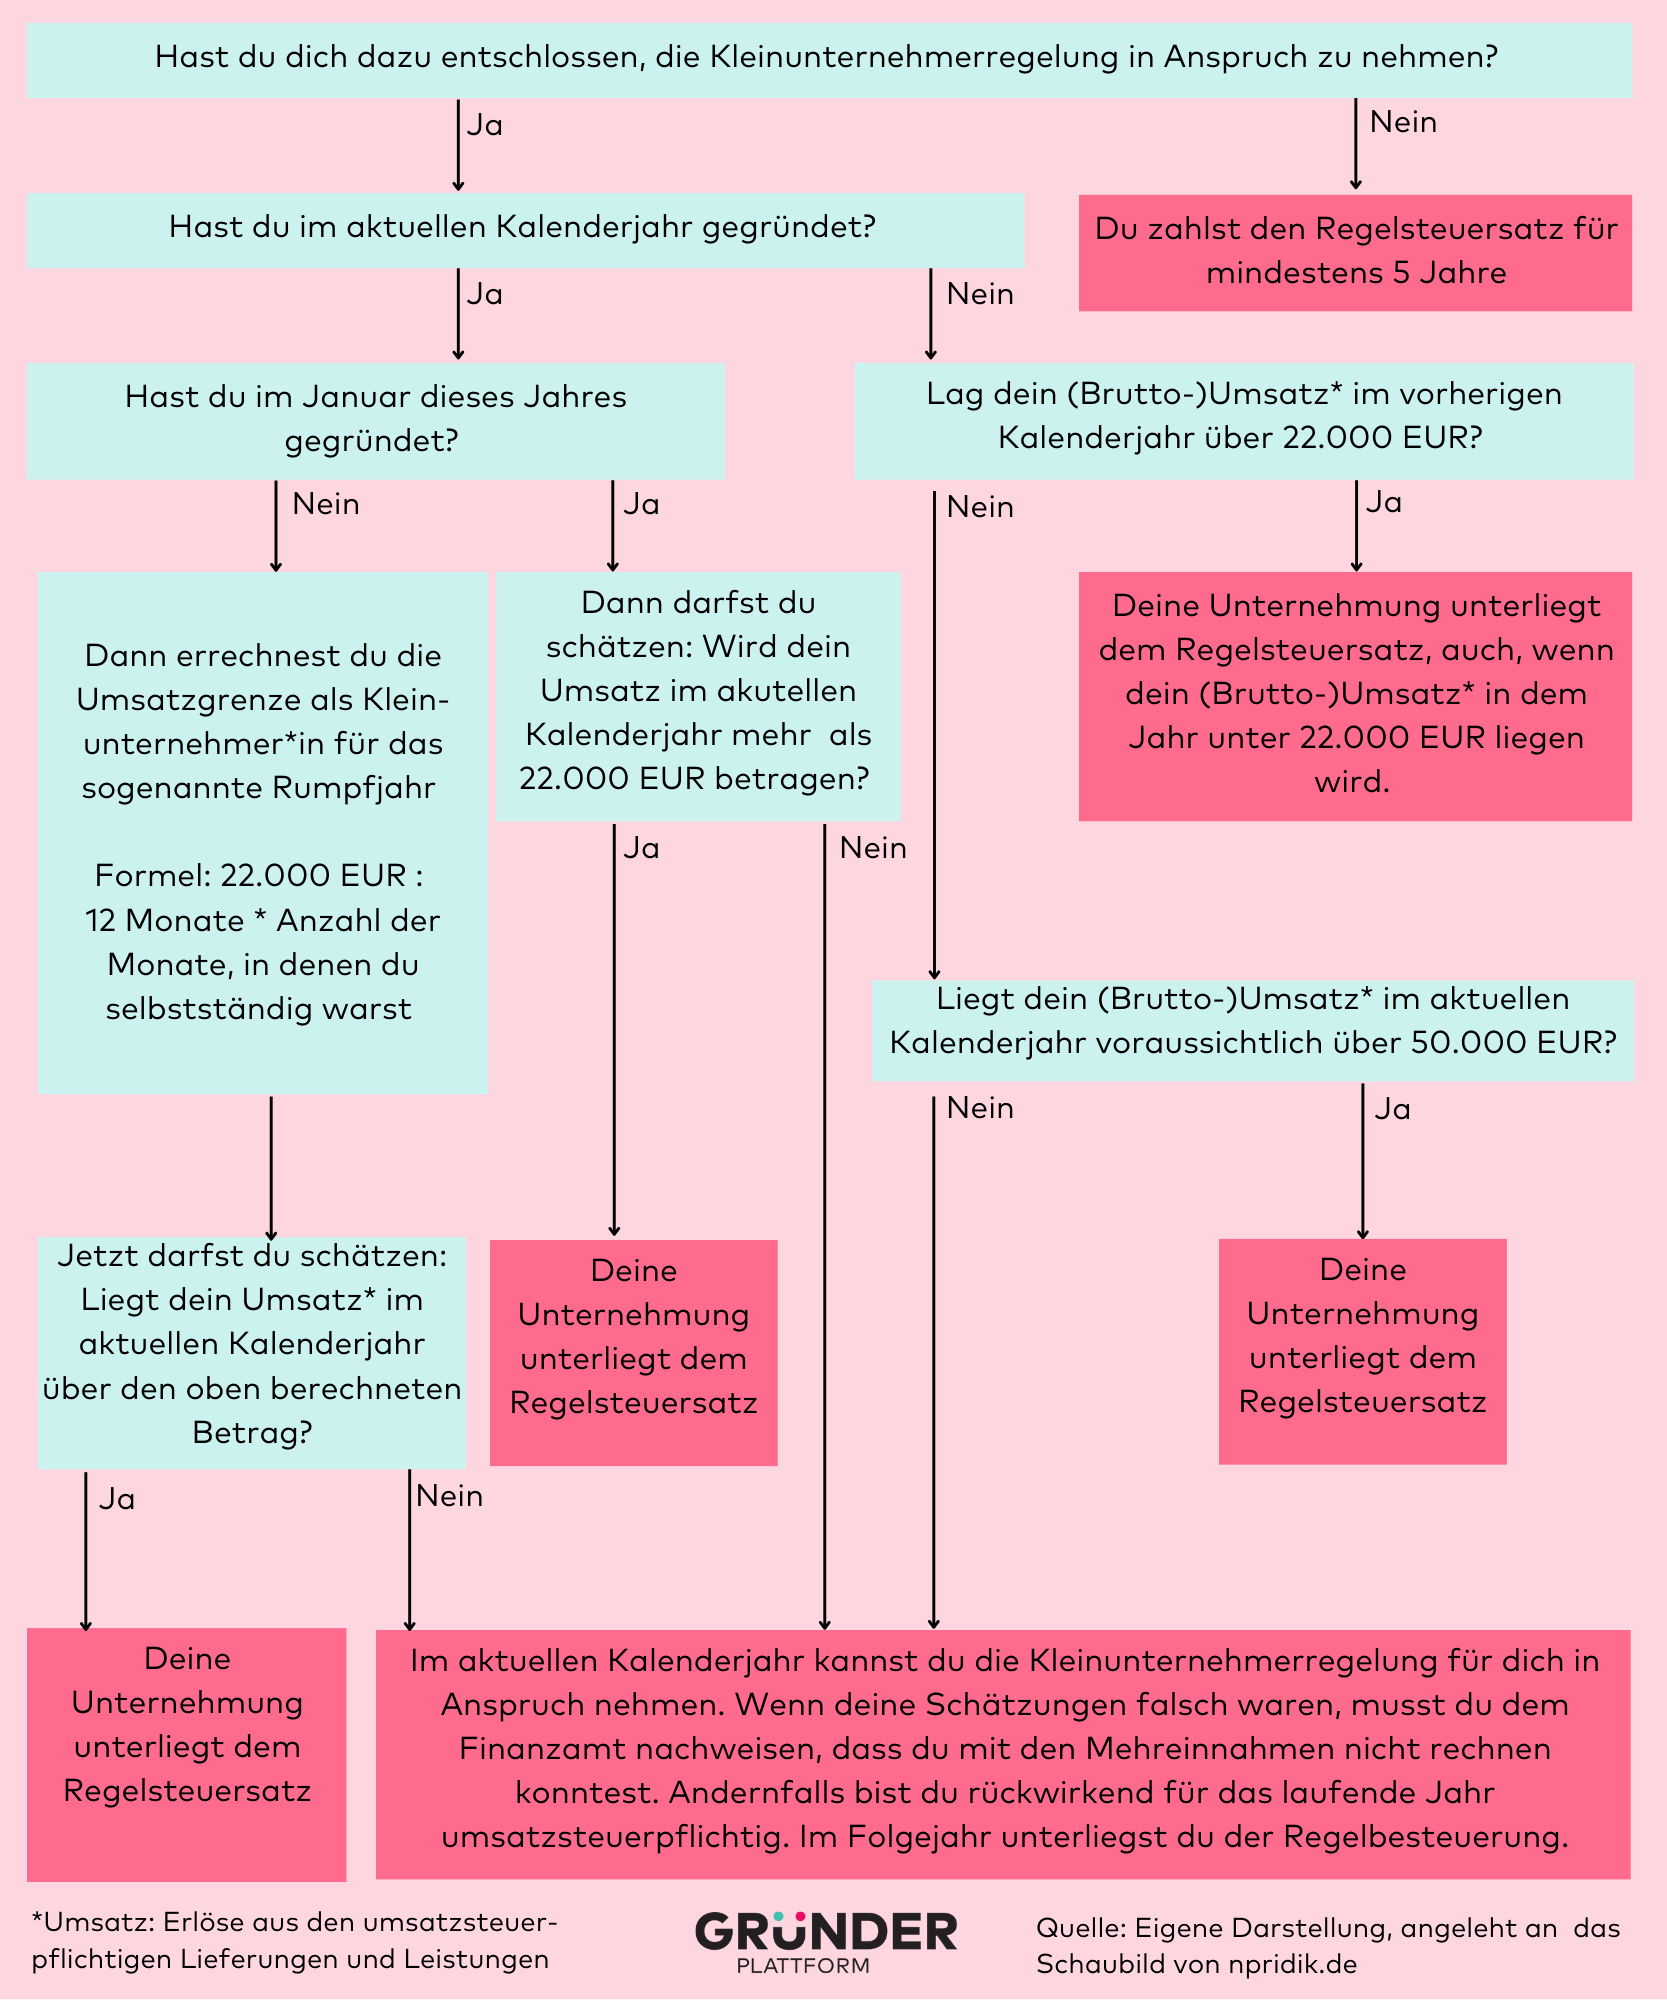
Diese Fragen helfen dir dabei herauszufinden, ob du von der Kleinunternehmerregelung gebrauch machen kannst
Reverse Charge bei Leistungen aus dem Ausland
Auch als Kleinunternehmer*in kannst du Umsatzsteuer schulden, wenn du für dein Unternehmen Dienstleistungen aus dem Ausland einkaufst. Das kann zum Beispiel passieren, wenn du Online-Werbung bei einem Anbieter mit Sitz in Irland buchst. Beim Reverse-Charge-Verfahren nach § 13b UStG geht die Steuerschuld auf dich über. Der Anbieter stellt dir die Leistung ohne Umsatzsteuer in Rechnung. Du meldest die deutsche Umsatzsteuer beim Finanzamt und führst sie ab. Dafür musst du für den betreffenden Zeitraum eine Umsatzsteuer-Voranmeldung und für das Kalenderjahr eine Umsatzsteuer-Jahreserklärung abgeben.
Ein Beispiel: Buchst du Anzeigen für 100 EUR netto, kommen bei einem Steuersatz von 19 Prozent noch 19 EUR Umsatzsteuer hinzu. Da du diese als Kleinunternehmer*in nicht als Vorsteuer abziehen kannst, kostet dich die Werbung insgesamt 119 EUR.
Vor- und Nachteile der Kleinunternehmerregelung
Vorteile
Nachteile
Du bist dir unsicher, ob die Kleinunternehmerregelung zu dir passt? Dann wirf ein Blick in dieses Video! Erik erklärt anhand eines einfachen Beispiels, für wen die Regelung das Richtige ist und wer besser auf sie verzichten sollte.

So schreibst du Rechnungen als Kleinunternehmer*in
Kleinunternehmer*innen dürfen beim Ausstellen von Rechnungen keine Umsatzsteuer ausweisen! Darüber hinaus sind sie verpflichtet, den Grund für die fehlenden Umsatzsteuer-Angaben zu nennen. Den Begriff „Kleinunternehmerregelung“ musst du allerdings nicht unbedingt erwähnen. Ein Hinweis auf den Paragrafen reicht aus, z. B. „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet“. Diese Formulierung genügt.
Seit Januar 2025 gelten für Kleinunternehmer*innen vereinfachte Anforderungen an Rechnungen. Eine ordentliche Kleinunternehmer-Rechnung muss gemäß § 34a UStDV die folgenden Angaben enthalten:
- deinen vollständigen Namen und deine vollständige Anschrift
- den vollständigen Namen und die Anschrift des/der Rechnungsempfänger*in
- deine (Finanzamts-)Steuernummer, deine Umsatzsteuer-Identifikationsnummer oder deine Kleinunternehmer-Identifikationsnummer
- das Rechnungs- bzw. Ausstellungsdatum
- Menge und Art der gelieferten Waren oder Umfang und Art der Dienstleistung
- den Rechnungsbetrag und einen Hinweis auf die Steuerbefreiung gemäß § 19 UStG
- bei einer Gutschrift im umsatzsteuerlichen Sinne die Angabe „Gutschrift“
Eine fortlaufende Rechnungsnummer und ein Liefer- oder Leistungsdatum sind für Kleinunternehmerrechnungen grundsätzlich nicht mehr verpflichtend. Du kannst diese Angaben aber weiterhin freiwillig machen.
Erleichterung bei der E-Rechnung: Als Kleinunternehmer*in musst du auch nach dem 1. Januar 2028 keine E-Rechnungen ausstellen. Du darfst weiterhin Rechnungen auf Papier oder beispielsweise als PDF verschicken. Allerdings musst du seit 2025 in der Lage sein, E-Rechnungen zu empfangen. Dafür genügt grundsätzlich ein E-Mail-Postfach.
Neugierig, welcher Unternehmertyp du bist?
Melde dich an, um den Test zu machen!

So wechselst du zur Regelbesteuerung
Grundsätzlich gibt es zwei Möglichkeiten, wie du die Kleinunternehmerregelung hinter dir lassen kannst: Entweder du überschreitest die Umsatzgrenzen oder du wechselst freiwillig in die Regelbesteuerung. Je nachdem, was der Fall ist, sieht der Ablauf unterschiedlich aus.
Setzt du im Jahr deiner Gründung mehr als 25.000 EUR um, fällst du sofort aus der Kleinunternehmerregelung. Bereits mit der Rechnung, mit der du die Umsatzgrenze überschreitest, erhebst du Umsatzsteuer.
Wenn du schon länger Kleinunternehmer*in bist und im laufenden Kalenderjahr die Grenze von 25.000 EUR überschreitest, erfüllst du ab dem nächsten Jahr nicht mehr die Voraussetzungen für die Kleinunternehmerregelung. Das bedeutet: Bis Ende des laufenden Jahres bleibst du weiterhin Kleinunternehmer*in. Im nächsten Jahr wechselst du dann in die Regelbesteuerung. Setzt du im laufenden Kalenderjahr mehr als 100.000 EUR um, fällst du sofort aus der Regelung und musst Umsatzsteuer erheben.
Verzichtest du freiwillig auf die Regelung, sieht die Sache ein wenig anders aus. Dann bist du mindestens fünf Kalenderjahre an deine Entscheidung gebunden und kannst in dieser Zeit nicht zur Kleinunternehmerregelung zurückkehren. Für einen freiwilligen Verzicht genügt eine formlose Erklärung gegenüber dem Finanzamt. Diese kannst du bis Ende Februar des übernächsten Kalenderjahres abgeben. Der Verzicht gilt dann rückwirkend ab Beginn des betreffenden Kalenderjahres.
Du kannst deinen Verzicht auch schon im Fragebogen zur steuerlichen Erfassung erklären. Auch die Abgabe einer Umsatzsteuervoranmeldung oder Umsatzsteuererklärung nach den allgemeinen Regeln kann als Verzicht gelten. Allein der Umsatzsteuerausweis auf einer Rechnung reicht dagegen nicht aus. Um Missverständnisse zu vermeiden, solltest du deinen Wechselwunsch ausdrücklich gegenüber dem Finanzamt erklären.
Darauf solltest du beim Wechsel achten
Wenn du von der Kleinunternehmerregelung in die Regelbesteuerung wechselst – ob freiwillig oder weil du die Umsatzgrenze überschritten hast – gibt es ein paar Schritte, die du beachten solltest:
- Passe deine Rechnungsvorlagen an: Du musst jetzt auf deinen Rechnungen die Umsatzsteuer ausweisen und (wenn nötig) deine USt-ID angeben. Achte darauf, den korrekten Steuersatz (7 Prozent oder 19 Prozent) für deine Produkte oder Dienstleistungen einzutragen.
- Beantrage eine Umsatzsteuer-Identifikationsnummer (USt-ID): Falls du noch keine hast, kannst du diese beim Bundeszentralamt für Steuern online beantragen. Um die Umsatzsteuer korrekt abzuwickeln, wird sie nicht zwingend benötigt. Für Geschäfte mit ausländischen Kund*innen wird sie in der Regel aber gebraucht.
- Informiere dein Finanzamt: Beim Überschreiten der Umsatzgrenze erfolgt der Wechsel zwar automatisch, aber es schadet nicht, das Finanzamt trotzdem zu informieren – besonders bei einem freiwilligen Wechsel. Ein formloses Schreiben oder ein kurzes Telefonat reichen aus.
- Richte deine Umsatzsteuer-Voranmeldung ein: Je nach Höhe deiner Umsätze übermittelst du jährlich, monatlich oder vierteljährlich Umsatzsteuervoranmeldungen ans Finanzamt. Dafür verwendest du am besten eine Buchhaltungssoftware, die diese Voranmeldungen automatisch für dich erstellt.
- Stelle deine Buchhaltungssoftware um: Damit alle Belege und Rechnungen richtig erfasst werden, solltest du sicherstellen, dass deine Software auf die Regelbesteuerung eingestellt ist.


Häufige Missverständnisse der Kleinunternehmerregelung
- Die Kleinunternehmerregelung ist freiwillig. Auch wenn du wenig verdienst, kannst du die Umsatzsteuer auf deinen Rechnungen ausweisen. Du musst dich bei deiner Gründung nur für einen Weg entscheiden.
- Als Kleinunternehmer*in musst du bis auf die Umsatzsteuer auch weiterhin Einkommensteuer und Gewerbesteuer bezahlen. Als Kapitalgesellschaft zahlst du weiterhin die Körperschaftsteuer.
- Als Kleinunternehmer*in musst du keine Umsatzsteuer-Identifikationsnummer beantragen. Das bleibt dir überlassen, unabhängig von der Kleinunternehmerregelung.
- Auch als Kleinunternehmer*in hast du eine (vereinfachte) Buchführungspflicht (Aufbewahrungspflicht, Einnahmenüberschussrechnung (EÜR) für Freiberufler*innen und Kleingewerbetreibende).
Doppelte Buchführung, Bilanz und Gewinn-und-Verlust-Rechnung (GuV) gelten weiterhin für eintragungspflichtige Unternehmen (UG, GmbH, KG, e. K.). - Die Kleinunternehmerregelung ist bei einem Einzelunternehmen grundsätzlich an dich als natürliche Person gebunden und nicht an ein bestimmtes Gewerbe oder eine Freiberuflichkeit. Auch wenn du beispielsweise drei verschiedene Gewerbe anmeldest, darfst du mit allen zusammen die Umsatzgrenze von 25.000 EUR netto (bis 2024: 22.000 EUR brutto) nicht überschreiten, um Kleinunternehmer*in zu bleiben.
Bei Gründung weiterer Unternehmen mit anderen Rechtsformen (z.B. GbR, GmbH etc.) in unterschiedlichen Inhaber-Konstellationen kann unter bestimmten Umständen jeweils die Kleinunternehmerregelung in Anspruch genommen werden. Einzelheiten solltest du unbedingt vorab mit deiner/deinem Steuerberater*in und dem Finanzamt abklären. Denn im schlimmsten Fall kann bei solchen Konstrukten sogenannter Gestaltungsmissbrauch laut § 42 der Abgabenordnung vorliegen.
Checkliste: Alles Wichtige zur Kleinunternehmerregelung 2026
- Die Kleinunternehmerregelung bietet Selbstständigen mit geringen Umsätzen eine bürokratische Entlastung.
- Bei deiner Gründung kannst du mit einem Jahresumsatz von maximal 25.000 EUR netto (bis 2024: 22.000 EUR brutto) selbst entscheiden, ob du die Kleinunternehmerregelung nutzen möchtest.
- Du bist für mindestens fünf Jahre an diese Entscheidung gebunden, wenn du auf die Kleinunternehmerregelung freiwillig verzichtest.
- Voraussetzungen dafür sind, dass du im vorigen Geschäftsjahr nicht mehr als 25.000 EUR netto (bis 2024: 22.000 EUR brutto) Umsatz erwirtschaftet hast und dein Umsatz im laufenden Geschäftsjahr 100.000 EUR netto (bis 2024: 50.000 EUR brutto) nicht überschreitet.
- Als Kleinunternehmer*in hast du keine Umsatzsteuerpflicht. Du musst keine Umsatzsteuer zahlen, kannst aber auch keine Vorsteuer beim Finanzamt absetzen.
- Am meisten profitierst du, wenn du wenig Wareneinsatz und wenig Ausgaben hast.
Fazit
Von der Kleinunternehmerregelung Gebrauch zu machen, hat einige Vorteile. Vor allem, wenn du nur nebenberuflich oder saisonal selbstständig bist und damit im Vergleich zu Vollzeit-Selbstständigen einen geringeren Umsatz hast. Die Umsatzsteuer fällt für dich weg, d. h. deine Preise sind günstiger, deine Kund*innen können sich die Umsatzsteuer deiner Leistungen aber auch nicht vom Finanzamt wiederholen. Ebenso musst du keine Umsatzsteuervoranmeldung oder Umsatzsteuererklärung machen, was weniger bürokratischen Aufwand bedeutet. Mit einem professionellen Finanztool ist diese jedoch heutzutage schnell erledigt, weshalb dieser Punkt nicht ausschlaggebend für deine Entscheidung sein kann. Du siehst, es gibt in allen Punkten ein Für und Wider. Die Kleinunternehmerregelung kann eine gute Lösung für dich sein, sofern du im B2C-Geschäft bist und deine eigenen Investitionen und Betriebskosten gering sind.
FAQ
Mit der Kleinunternehmerregelung kannst du dir einiges an Papierkram sparen. Sie bringt aber auch zwei große Nachteile mit sich: Zum einen darfst du keinen Vorsteuerabzug geltend machen, was Investitionen verteuert. Zum anderen wirkst du auf manche Geschäftskund*innen weniger professionell, weil du auf deinen Rechnungen keine Umsatzsteuer ausweist.
Wenn du freiwillig auf die Kleinunternehmerregelung verzichtest und Regelbesteuerung wählst, bist du fünf Jahre daran gebunden. Innerhalb dieser Zeit kannst du nicht zur Kleinunternehmerregelung wechseln – selbst dann nicht, wenn deine Umsätze unter den Grenzen liegen. Sinn der Fünf-Jahresfrist
Bei einem Einzelunternehmen ist die Kleinunternehmerregelung an dich als natürliche Person gebunden. Auch wenn du verschiedene Gewerbe anmeldest, darfst du mit allen zusammen die Umsatzgrenze von 25.000 EUR netto nicht überschreiten, wenn du Kleinunternehmer*in bleiben willst. Anderenfalls wirst du umsatzsteuerpflichtig für alle deine Unternehmungen.
Bei Gründung weiterer Unternehmen mit anderen Rechtsformen (z. B. GbR, GmbH etc.) mit anderen Inhaber*innen kann unter bestimmten Umständen jeweils die Kleinunternehmerregelung in Anspruch genommen werden. Das solltest du jedoch vorab mit deinem Finanzamt und deiner Steuerberatung klären. Es besteht nämlich die Gefahr des Missbrauchs von rechtlichen Gestaltungsmöglichkeiten laut § 42 der Abgabenordnung (AO).
In der Regel musst du keine Umsatzsteuer nachzahlen, wenn du deine Umsätze im Blick behältst und die für dich gültige Umsatzgrenze nicht überschreitest. Im Gründungsjahr liegt diese bei 25.000 EUR netto und danach bei 100.000 EUR netto. Mit Überschreitung dieser Grenzen musst du Umsatzsteuer auf deinen Rechnungen ausweisen und an das Finanzamt abführen. Machst du das nicht, kommen Nachzahlungen auf dich zu.

Quelle: Bundesfinanzministerium
